L’article en chiffres
Le projet de loi de finances 2027, en débat parlementaire depuis octobre 2026, redessine votre budget familial à partir de janvier prochain. Trois domaines concentrent les transformations majeures : vos impôts (barème revalorisé de 2,1 %), vos retraites (5,5 milliards d’euros d’économies visées) et vos allocations (gel généralisé). Voici ce qui change concrètement pour vous.
Qu’est-ce que le projet de loi de finances 2027 ?
Chaque année, le gouvernement vote une loi de finances qui fixe les revenus de l’État et ses dépenses pour l’année suivante. Le projet de loi de finances 2027 (PLF) fait cela pour 2027. Il réunit 43 milliards d’euros de mesures nouvelles, destinées à ramener le déficit budgétaire de 5,4 % à 5 %.
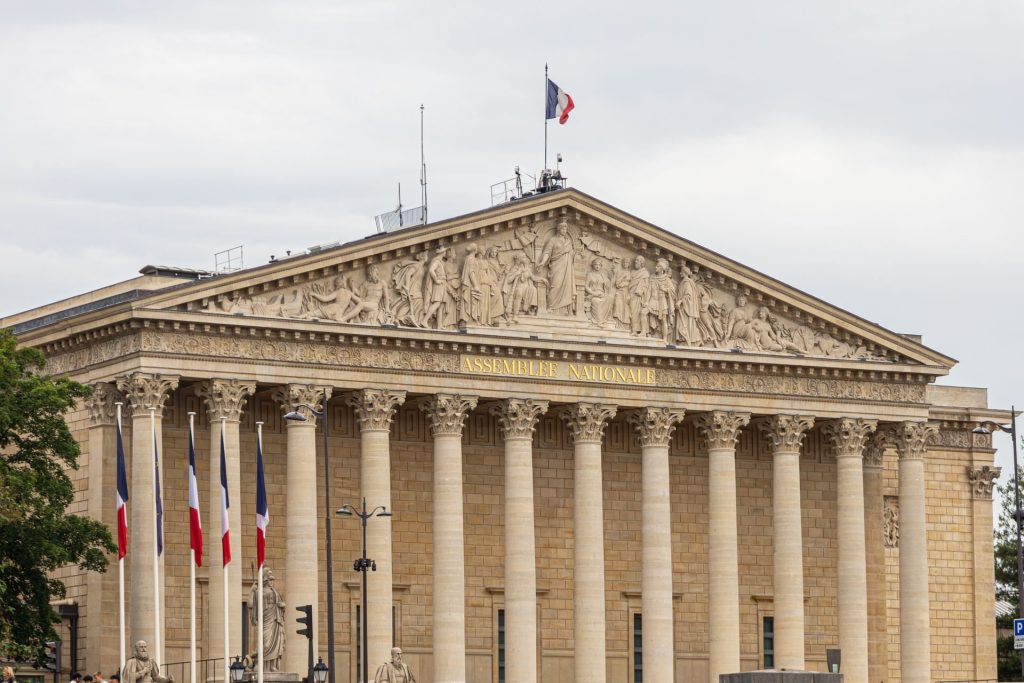
Ce qui le rend inévitable pour vous : il redéfinit les seuils d’imposition, les allocations, les aides au logement, et les droits aux déductions fiscales. Contrairement à un simple décret, une loi doit passer le Parlement (Assemblée nationale et Sénat) avant d’être applicable. À ce stade d’octobre 2026, le PLF est en débat parlementaire ; les amendements peuvent encore en modifier les mesures avant l’adoption définitive.
Impôt sur le revenu : revalorisation de 2,1 %
Le barème de l’impôt sur le revenu est revalué de 2,1 % pour 2027. Cela signifie que les tranches d’imposition et les plafonds des déductions seront ajustés à la hausse, limitant l’effet ciseau où l’inflation vous ferait passer dans une tranche supérieure sans réelle augmentation de pouvoir d’achat.
Cette revalorisation s’appliquera aux revenus de 2026 que vous déclarerez au printemps 2027. Vous êtes concernés si vous êtes salariés, non-salariés, retraités ou si vous percevez des revenus fonciers ou mobiliers. Les seuils des défiscalisations (retraite complémentaire, dons, primes d’épargne salariale) sont également ajustés dans la même proportion.
Retraites : les trois coups attendues
Les retraites représentent le principal poste d’économie du PLF 2027, avec 5,5 milliards d’euros visés. Trois mesures concrètes se concentrent ici.
Gel de revalorisation au-delà de 1 260 euros par mois. Actuellement, les pensions de retraite sont revalorisées chaque année selon l’inflation. À partir de 2027, les pensions supérieures à 1 260 euros mensuels ne seront pas revalorisées au-delà de l’inflation prévue. Cette mesure gèle le pouvoir d’achat additionnel des retraités percevant au-dessus de ce seuil. Vous êtes concernés si votre pension brute dépasse 1 260 euros mensuels.
Abattement fiscal plafonné à 3 000 euros. Les retraités bénéficient actuellement d’un abattement fiscal sur leurs pensions, plafonné à environ 4 500 euros. Le PLF ramène ce plafond à 3 000 euros, ce qui représente une augmentation d’impôt pour les retraités dont l’abattement atteint ou dépassait le plafond actuel. Cette mesure rapporte 1,4 milliard d’euros au budget. Vous êtes concernés si votre pension vous place actuellement en situation d’abattement maximal.
Impact cumulé. Un retraité percevant 1 500 euros mensuels verra sa pension non revalorisée et son abattement fiscal réduit. Vous pouvez vérifier votre situation en consultant votre dernier avis de paiement de caisse de retraite ou votre notice d’imposition.
Allocations et aides au logement : gel en 2027
Trois allocations sociales majeures seront gelées en 2027, sans revalorisation malgré une inflation attendue d’environ 1,8 %. Cela signifie que votre allocation vous versera la même somme en euros en 2027 qu’en 2026, mais vous perdrez du pouvoir d’achat.
Aides personnelles au logement (APL). Si vous louez votre résidence principale et que vous touchez une allocation logement, vous ne verrez pas votre APL augmenter en 2027. Avec une inflation attendue de 1,8 %, l’allocation que vous recevez en euros constants vaut moins en réalité. Vous êtes concernés si vous louez (social, privé, ou intermédiaire) et que vous êtes allocataire de la CAF ou de la MSA.
Allocations familiales. Le montant des allocations familiales restera stable en 2027. Avec une inflation attendue de 1,8 %, cela représente une perte de 2,52 euros environ sur l’année pour chaque enfant. Vous êtes concernés si vous avez au moins deux enfants à charge et que vous recevez une allocation de la CAF.
Prime d’activité. La prime d’activité, destinée aux travailleurs modestes, sera également gelée en 2027. Vous êtes concernés si vous travaillez et que vous êtes allocataire de la CAF.
Indemnités maladie professionnelle : nouvelle imposition
À partir de 2027, les indemnités journalières versées en cas d’accident du travail ou de maladie professionnelle basculeront d’un régime semi-imposable à un régime entièrement imposable. Concrètement, seule la moitié de ces indemnités était imposable en 2026 ; à partir de 2027, la totalité sera imposable.
Vous êtes concernés si vous avez connu un accident du travail, une maladie professionnelle reconnue, ou si vous percevez des indemnités journalières longue durée pour un sinistre antérieur dont le versement s’étend en 2027. Cela augmente votre revenu imposable déclaré à l’impôt sur le revenu, ce qui peut vous faire passer dans une tranche supérieure ou vous faire perdre certaines défiscalisations liées au montant de votre revenu.
Donations familiales : plafond rehaussé
Une mesure favorable aux transmissions : le plafond du don familial de sommes d’argent, exonéré de droits de donation, passe de 31 865 euros à 50 000 euros en 2027. Cela signifie que vous pouvez donner jusqu’à 50 000 euros à chacun de vos enfants, petits-enfants, ou parents, sans que cette somme soit soumise à impôt de donation, tous les 15 ans.
Vous êtes concernés si vous envisagez de transmettre de l’argent liquide à vos descendants ou à vos ascendants : un parent qui souhaitait aider son enfant pour l’achat d’un bien immobilier peut désormais le faire jusqu’à 50 000 euros sans coût fiscal supplémentaire.
Calendrier et prochaines étapes
Le projet de loi de finances 2027 est en débat au Parlement depuis octobre 2026. Un vote final devrait intervenir avant la fin de l’année pour une application au 1ᵉʳ janvier 2027. Si certaines mesures sont modifiées par amendement parlementaire, elles restent applicables à cette même date.
Pour suivre les débats parlementaires et vérifier si des mesures changent, vous pouvez consulter le dossier législatif complet sur le site de l’Assemblée nationale ou sur legifrance.gouv.fr. Les administrations fiscales (impots.gouv.fr) et sociales (caf.fr, secu.fr) publieront des guides de mise en application des nouvelles règles dès janvier 2027.
Ce qu’on ne peut pas encore confirmer
À la date de publication de cet article (12 octobre 2026), plusieurs points restent en suspens. L’inflation réelle de 2027 pourrait se révéler différente des 1,8 % prévus, ce qui changerait l’impact réel du gel des allocations. Les amendements parlementaires, actuellement en débat, peuvent modifier les seuils (1 260 euros pour les retraites) ou les montants annoncés (3 000 euros pour l’abattement).
Nous ne possédons pas de simulation chiffrée précise de perte ou de gain par profil (par exemple, retraité avec pension de 1 500 euros, locataire avec deux enfants). Ces simulations demandent une analyse cas par cas que seul un expert-comptable, un gestionnaire de dossier CAF ou un conseil fiscal peut produire.
La date d’adoption définitive du PLF peut encore bouger selon le calendrier parlementaire. Enfin, l’application de certaines mesures (indemnités maladie professionnelle) dépend de régimes spécifiques (SNCF, fonction publique, secteur privé) dont nous ne disposons pas des détails suffisants pour vous les énumérer.